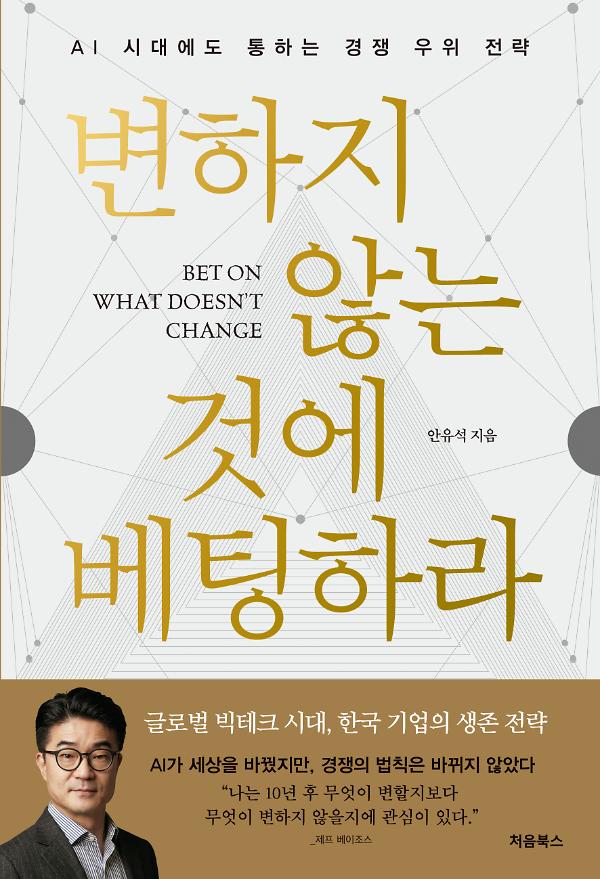
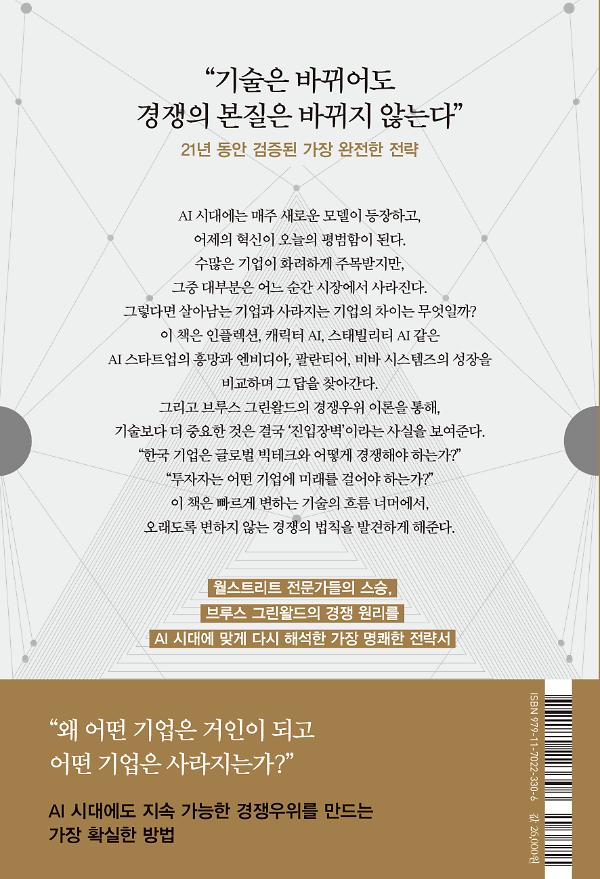
다섯 회사 모두 같은 패턴이었다. 막대한 자본과 일류 인재, 빠른 매출 성장의 화려한 신호 뒤에 진입장벽이 없었다. 그리고 진입장벽이 없는 회사의 운명은 그린왈드가 21년 전에 예측한 그대로였다. 시간의 문제일 뿐, 결국 평균으로 수렴한다. p.12~13
진정한 진입장벽이 어디에 있는가. 모델 능력 자체에 있는가, 아니면 그 외부의 구조적 자산에 있는가. 이 둘을 분별하는 것이 자사 전략과 투자 결정의 가장 중요한 기준이 된다. p.16
AI 응용 시장에서 진입장벽 없이 출발한 회사들은 PC 제조사보다 훨씬 빠르게 토스터기의 시간을 맞이한다. 2~3년 안에 모델 능력의 차별화는 크게 축소되고, 결국 가격 경쟁만 남는다. 그 경쟁에서 살아남으려면 진입장벽은 모델 자체가 아니라 모델 밖에서 만들어져야 한다. p.29
그렇다면 수요 우위는 어떻게 만들어지는가. 그린왈드는 세 가지 메커니즘을 제시한다. 습관(Habit), 전환 비용(Switching Cost), 그리고 탐색 비용(Search Cost)이다. 이 세 가지가 결합되면 가장 강력한 진입장벽이 만들어진다. p.72~73
진입장벽이 상대적 점유율에서 나오기 때문이다. 한 시장에서 70%를 차지하는 회사는 그 시장의 모든 결정(고객 선호, 가격, 표준, 유통 채널)에 막강한 영향력을 행사한다. 신규 진입자가 그 영향력을 깨고 들어오기 어렵다. 반면 글로벌 시장에서 10%를 차지하는 회사는 그 시장 안에서 다른 9개 경쟁사와 부딪힌다. 어느 결정에도 판을 흔들 만한 무게가 없다. 모든 결정이 가격 경쟁으로 환원된다. p.152
글로벌 모델이 한국어를 잘 처리해도, 빅테크는 한국 시장 안에서 누적되는 행동 데이터에 접근할 권한이 없고, 한국 식약처·금융위 같은 규제 인증을 위한 한국 특화 투자를 우선순위에 두지 않으며, 한국 산업의 도메인 깊이를 자기 모델 안에 통합하는 작업에 자원을 배분하지 않는다. 이 모든 우선순위 부재가 한국 IT 기업에 자기 시장을 만들 시간과 자리를 준다. p.178
이 모든 결론의 근저에는 책 전체를 관통하는 한 가지 명제가 있다. 한국 IT 기업의 진입장벽은 모델의 능력으로 만드는 것이 아니라, 모델 외부의 구조적 자산 — 한국 데이터, 한국 비즈니스 컨텍스트, 한국 규제 환경, 한국 도메인 깊이, 한국 정부·기업 관계 — 위에 만들어야 한다는 명제다. 글로벌 차원에서 평준화되는 자산에 베팅하는 회사는 시간이 지날수록 약해지고, 한국 시장 안에서만 누적되는 자산에 베팅하는 회사는 시간이 지날수록 강해진다. p.397